Divulgamos as Soluções de Consultas que responde sobre o percentual a ser aplicado na base de cálculo do IRPJ Lucro Presumido quando se tratar de serviços hospitalares.
Para a Receita Federal consideram-se serviços hospitalares aqueles que se vinculam às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, prestados pelos estabelecimentos assistenciais de saúde que desenvolvem as atividades previstas nas atribuições 1 a 4 da RDC Anvisa nº 50, de 2002.
O fisco entende que estão excluídas as simples consultas médicas, que não se identificam com as atividades prestadas no âmbito hospitalar, mas nos consultórios médicos.
Para fazer jus à redução da base de cálculo do Imposto de Renda, a prestadora dos serviços hospitalares deve, ainda, estar organizada, de fato e de direito, como sociedade empresária e atender às normas da Anvisa. Caso contrário, a receita bruta advinda da prestação dos serviços, ainda que caracterizados como hospitalares, estará sujeita ao percentual de presunção de 32% (trinta e dois por cento).
A íntegra para ciência:
SOLUÇÃO DE CONSULTA VINCULADA Nº 9.038, DE 27 DE JUNHO DE 2016
Assunto: Imposto sobre a Renda de Pessoa Jurídica – IRPJ LUCRO PRESUMIDO. SERVIÇOS HOSPITALARES. PERCENTUAL DE PRESUNÇÃO.
Para fins de aplicação do percentual de presunção de 8% (oito por cento) a ser aplicado sobre a receita bruta auferida no período de apuração pela pessoa jurídica, com vistas à determinação da base de cálculo do imposto, consideram-se serviços hospitalares aqueles que se vinculam às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, prestados pelos estabelecimentos assistenciais de saúde que desenvolvem as atividades previstas nas atribuições 1 a 4 da RDC Anvisa nº 50, de 2002. Desse conceito estão excluídas as simples consultas médicas, que não se identificam com as atividades prestadas no âmbito hospitalar, mas nos consultórios médicos. Para fazer jus ao percentual de presunção referido, a prestadora dos serviços hospitalares deve, ainda, estar organizada, de fato e de direito, como sociedade empresária e atender às normas da Anvisa. Caso contrário, a receita bruta advinda da prestação dos serviços, ainda que caracterizados como hospitalares, estará sujeita ao percentual de presunção de 32% (trinta e dois por cento).
SOLUÇÃO DE CONSULTA VINCULADA À SOLUÇÃO DE CONSULTA COSIT Nº 36, DE 19 DE ABRIL DE 2016. Dispositivos Legais: Lei nº 9.249, de 1995, art. 15, caput e §§ 1º, III, "a" e 2º; IN RFB nº 1.234, de 2012, art. 30 (com redação dada pela IN RFB nº 1.540, de 2015); Nota Explicativa PGFN/CRJ nº 1.114, de 2012, Anexo, item 52.
MARCO ANTÔNIO FERREIRA POSSETTI Chefe da Divisão
SOLUÇÃO DE CONSULTA VINCULADA Nº 9.039, DE 27 DE JUNHO DE 2016
Assunto: Imposto sobre a Renda de Pessoa Jurídica – IRPJ LUCRO PRESUMIDO. SERVIÇOS HOSPITALARES. PERCENTUAL DE PRESUNÇÃO. Para fins de aplicação do percentual de presunção de 8% (oito por cento), a ser aplicado sobre a receita bruta auferida no período de apuração pela pessoa jurídica, com vistas à determinação da base de cálculo do imposto, consideram-se serviços hospitalares aqueles que se vinculam às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, prestados pelos estabelecimentos assistenciais de saúde que desenvolvem as atividades previstas nas atribuições 1 a 4 da RDC Anvisa nº 50, de 2002. Desse conceito estão excluídas as simples consultas médicas, que não se identificam com as atividades prestadas no âmbito hospitalar, mas nos consultórios médicos. Para fazer jus ao percentual de presunção referido, a prestadora dos serviços hospitalares deve, ainda, estar organizada, de fato e de direito, como sociedade empresária e atender às normas da Anvisa.
Caso contrário, a receita bruta advinda da prestação dos serviços, ainda que caracterizados como hospitalares, estará sujeita ao percentual de presunção de 32% (trinta e dois por cento). SOLUÇÃO DE CONSULTA VINCULADA À SOLUÇÃO DE CONSULTA COSIT Nº 36, DE 19 DE ABRIL DE 2016. Dispositivos Legais: Lei nº 9.249, de 1995, art. 15, caput e §§ 1º, III, "a" e 2º; IN RFB nº 1.234, de 2012, art. 30 (com redação dada pela IN RFB nº 1.540, de 2015); Nota Explicativa PGFN/CRJ nº 1.114, de 2012, Anexo, item 52. Assunto: Contribuição Social sobre o Lucro Líquido – CSLL LUCRO PRESUMIDO. SERVIÇOS HOSPITALARES. PERCENTUAL DE PRESUNÇÃO.
Para fins de aplicação do percentual de presunção de 12% (doze por cento), a ser aplicado sobre a receita bruta auferida no período de apuração pela pessoa jurídica, com vistas à determinação da base de cálculo da contribuição, consideram-se serviços hospitalares aqueles que se vinculam às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, prestados pelos estabelecimentos assistenciais de saúde que desenvolvem as atividades previstas nas atribuições 1 a 4 da RDC Anvisa nº 50, de 2002. Desse conceito estão excluídas as simples consultas médicas, que não se identificam com as atividades prestadas no âmbito hospitalar, mas nos consultórios médicos. Para fazer jus ao percentual de presunção referido, a prestadora dos serviços hospitalares deve, ainda, estar organizada, de fato e de direito, como sociedade empresária e atender às normas da Anvisa. Caso contrário, a receita bruta advinda da prestação dos serviços, ainda que caracterizados como hospitalares, estará sujeita ao percentual de presunção de 32% (trinta e dois por cento).
SOLUÇÃO DE CONSULTA VINCULADA À SOLUÇÃO DE CONSULTA COSIT Nº 36, DE 19 DE ABRIL DE 2016. Dispositivos Legais: Lei nº 9.249, de 1995, art. 15, caput e §§ 1º, III, "a" e 2º, e art. 20; IN RFB nº 1.234, de 2012, art. 30 (com redação dada pela IN RFB nº 1.540, de 2015); Nota Explicativa PGFN/CRJ nº 1.114, de 2012, Anexo, item 52.
MARCO ANT&Ocir
Artigos Relacionados...
Últimas Notícias
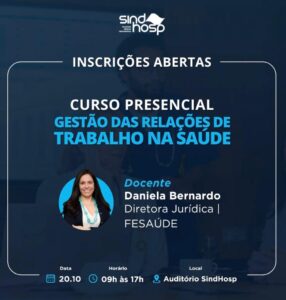
Curso gratuito para associados e contribuintes
O SindHosp promove, no próximo dia 20 de outubro, das 9h às 17h, no auditório do Sindicato, na Capital, o curso presencial “Gestão das Relações de Trabalho na Saúde”. Ministrado
Ana Paula
outubro 8, 2026
Últimas Notícias
Inaldo Leitão assume a diretoria executiva da FESAÚDE e do SindHosp
A partir de 1º de outubro, Inaldo Leitão assume a diretoria Executiva da FESAÚDE e do SindHosp. Formado em Direito pelo Centro Universitário de Brasília (UniCEUB), é especialista em Políticas
Ana Paula
setembro 30, 2026